
El bono estadounidense a diez años toca máximos de 2002 y el empleo débil enfría las apuestas de subida de la Fed
El bono estadounidense a diez años toca máximos de 2002 y el empleo débil enfría las apuestas de subida de la Fed
El rendimiento del Treasury a diez años llegó al 5,34 %, su nivel más alto desde 2002, mientras las nóminas de septiembre crecieron solo 29.000 y redujeron las apuestas por una nueva subida de tipos en octubre.
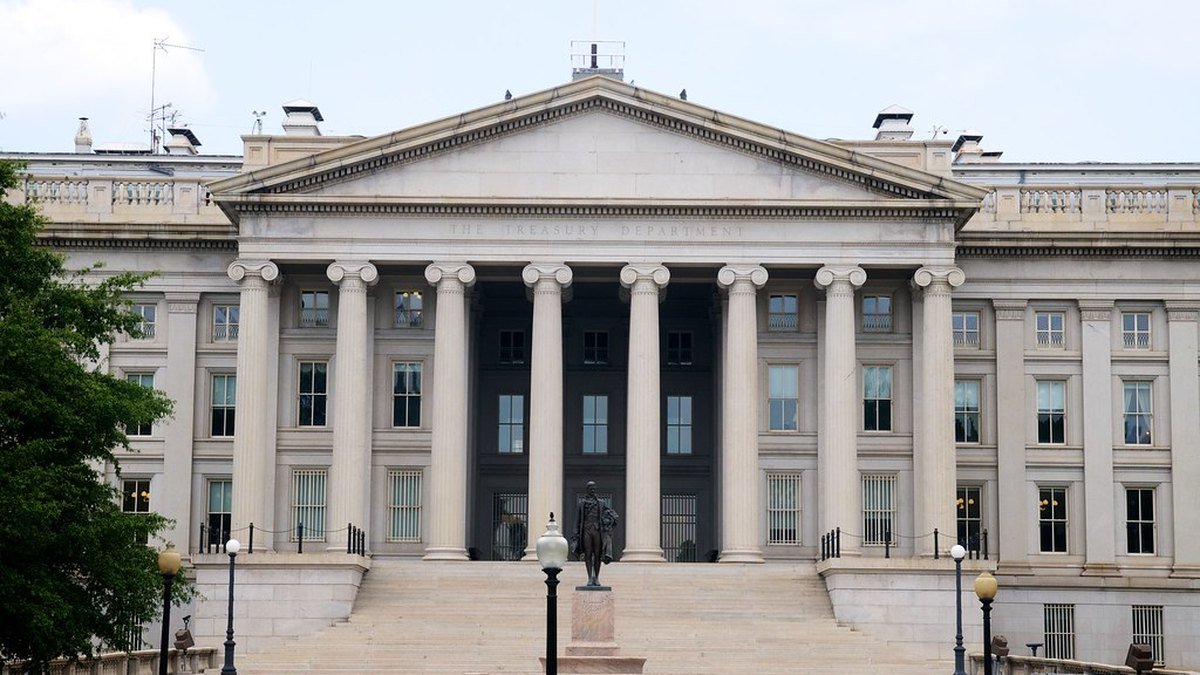
El edificio del Tesoro de Estados Unidos en Washington, epicentro de la política de deuda pública estadounidense. Foto: @mikepick · CC BY 2.0 · vía flickr
El rendimiento del bono del Tesoro estadounidense a diez años alcanzó el 5,34 % el jueves, su nivel más alto desde 2002, es decir, en veinticuatro años. El movimiento se ha producido en medio de una venta sostenida de deuda: el viernes el rendimiento cerró en torno al 5,28 %, frente al 5,24 % del día anterior.
Entre los factores que la cobertura financiera cita para explicar la escalada figuran unos tipos reales elevados, la persistencia de las presiones inflacionarias y energéticas, la fortaleza de la actividad económica y las dudas sobre el déficit y las necesidades de financiación del Gobierno estadounidense. La Reserva Federal mantiene el tipo de los fondos federales en el rango del 3,75 % al 4,00 %, con un tipo efectivo del 3,88 % en las últimas sesiones, según los datos de la Reserva Federal de Nueva York.
El dato de empleo de septiembre
Las nóminas no agrícolas aumentaron en 29.000 empleos en septiembre, según la Oficina de Estadísticas Laborales de Estados Unidos, muy por debajo de los 133.000 de agosto. La tasa de paro subió al 4,2 % desde el 4,1 % del mes anterior. Es el dato oficial más reciente del mercado laboral estadounidense.
La publicación redujo con fuerza las apuestas del mercado por una nueva subida de tipos de interés en la reunión de octubre. Conviene distinguir el matiz: se trata de probabilidades implícitas en los precios de los futuros de tipos, no de una decisión ni de una señal del banco central.
En los bonos, sin embargo, el alivio no se sostuvo durante toda la sesión. El rendimiento a diez años bajó en la primera reacción al dato y después volvió a subir, hasta cerrar el viernes por encima del nivel del jueves. Describir el informe de empleo como un freno a la escalada de los rendimientos no se corresponde con lo que marcaron los cierres.
Un mercado laboral más flojo reduce la presión para que la Reserva Federal vuelva a subir tipos, pero por sí solo no ha revertido la venta de deuda a largo plazo.
La reacción en la bolsa y los semiconductores
La renta variable sí recogió el dato con subidas. El S&P 500 cerró el viernes en torno a los 7.700 puntos, con un avance del 0,7 %, y el Nasdaq 100 terminó cerca de los 30.800 puntos. Los semiconductores lideraron el movimiento: ON Semiconductor subió alrededor de un 6 %, y también avanzaron Analog Devices, KLA, AMD, Lam Research y Marvell Technology, todas ellas entre el 1,5 % y el 3,5 %.
La lógica del movimiento es conocida: cuando baja el rendimiento exigido a la deuda a largo plazo, los beneficios futuros de las compañías de crecimiento se descuentan a tasas más favorables y sus valoraciones ganan margen. En esta sesión esa relación funcionó en la reacción inmediata al dato, aunque el rendimiento del bono acabara cerrando al alza.
Qué dice Morgan Stanley sobre la amplitud del mercado
Morgan Stanley espera que la fuerte divergencia entre el S&P 500 y la débil amplitud del mercado, es decir, la proporción de valores que acompañan la subida del índice, se reduzca en las próximas semanas. Su estratega jefe de renta variable, Michael Wilson, considera que, si la volatilidad de los bonos no se modera, el ajuste podría producirse con un acercamiento entre ambos: parte de la fortaleza del índice cedería mientras mejora la participación del resto del mercado. Es la previsión de una casa de análisis, no un hecho de mercado.
Qué vigilar
La reunión del Comité Federal de Mercado Abierto de finales de octubre será uno de los principales factores de las próximas semanas, junto con la evolución del rendimiento del Tesoro a largo plazo, los próximos datos de inflación y las intervenciones de los miembros del Comité. La referencia a seguir es si la venta de deuda continúa pese al enfriamiento del empleo.
Aviso: contenido informativo. El trading y las inversiones conllevan riesgo de pérdida, incluida la totalidad del capital. No es una recomendación de inversión.
Los valores de la caja corresponden al último cierre disponible, el del viernes, mientras los mercados permanecen cerrados.
Relacionado · herramientas de Onyqdesk
Fuentes: Oficina de Estadísticas Laborales de Estados Unidos (empleo y paro de septiembre); Reserva Federal de Nueva York (tipo efectivo de los fondos federales); datos de mercado de proveedores públicos integrados por Onyqdesk (rendimiento del Tesoro a diez años, índices y cotizaciones de cierre del viernes); Morgan Stanley (previsión sobre la amplitud del mercado, atribuida en el texto).
🇬🇧 English version: English
¿Y si el siguiente post te llega antes de que pase?
Lunes a viernes, 1h35 antes del cash open de NY: el pre-mercado con niveles, calendario y la idea operativa del día. Domingo, resumen semanal y lookahead. Gratis. Sin spam. Cancelas en 1 click.


