
Irán-Israel-EEUU: el petróleo a +50% en 30 días dicta la agenda mientras el alto el fuego sigue sin fecha
Irán-Israel-EEUU: el petróleo a +50% en 30 días dicta la agenda mientras el alto el fuego sigue sin fecha
Apertura
El WTI cotizaba a 100.72 USD/barril el 13 de abril — un +50.42% en 30 días — y los mercados globales llevan 24 horas pegados a un solo dato: si las negociaciones de alto el fuego entre EEUU e Irán tienen o no fecha concreta. Tesis directa: el crudo ha descontado ya una prima de guerra sustancial, pero el mercado de renta variable lleva semanas borrando esas pérdidas; el siguiente movimiento explosivo lo decidirán las próximas 48 horas diplomáticas, no los fundamentales del barril.
Estado actual del conflicto
Las últimas 24 horas han sido un zigzag de señales contradictorias. Por la mañana temprana europea, los índices del Viejo Continente abrieron a la baja con el EuroStoxx presionado mientras los inversores esperaban confirmación de que la ronda de negociaciones EEUU-Irán tenía hora y lugar. Hacia mediodía europeo, fuentes citadas por Bloomberg y CNBC indicaron que Washington y Teherán mantenían canales activos pero sin un calendario definitivo de alto el fuego.
Trump reconoció públicamente que los Emiratos Árabes Unidos han sufrido daño significativo durante el conflicto y el NYT reportó que EEUU estudia apoyo financiero para Abu Dhabi. El Estrecho de Hormuz aparece explícitamente en los titulares filipinos de hoy, señal de que la amenaza sobre el tráfico marítimo sigue siendo el nervio central de la crisis energética. El nominee de la Fed, Kevin Warsh, compareció ante el Senado — y aunque afirmó no haber prometido bajadas de tipos a Trump, el ruido político añadió volatilidad al dólar.
Por la tarde-noche en EEUU, BNN Bloomberg resumió la sesión: «stocks wavering as Wall Street weighs profit reports with lingering risks from the ceasefire countdown». La retórica de alto el fuego sostiene los activos de riesgo, pero nadie cierra posiciones defensivas todavía. Lectura: el mercado cotiza esperanza, no acuerdo.
Lectura del mercado del petróleo
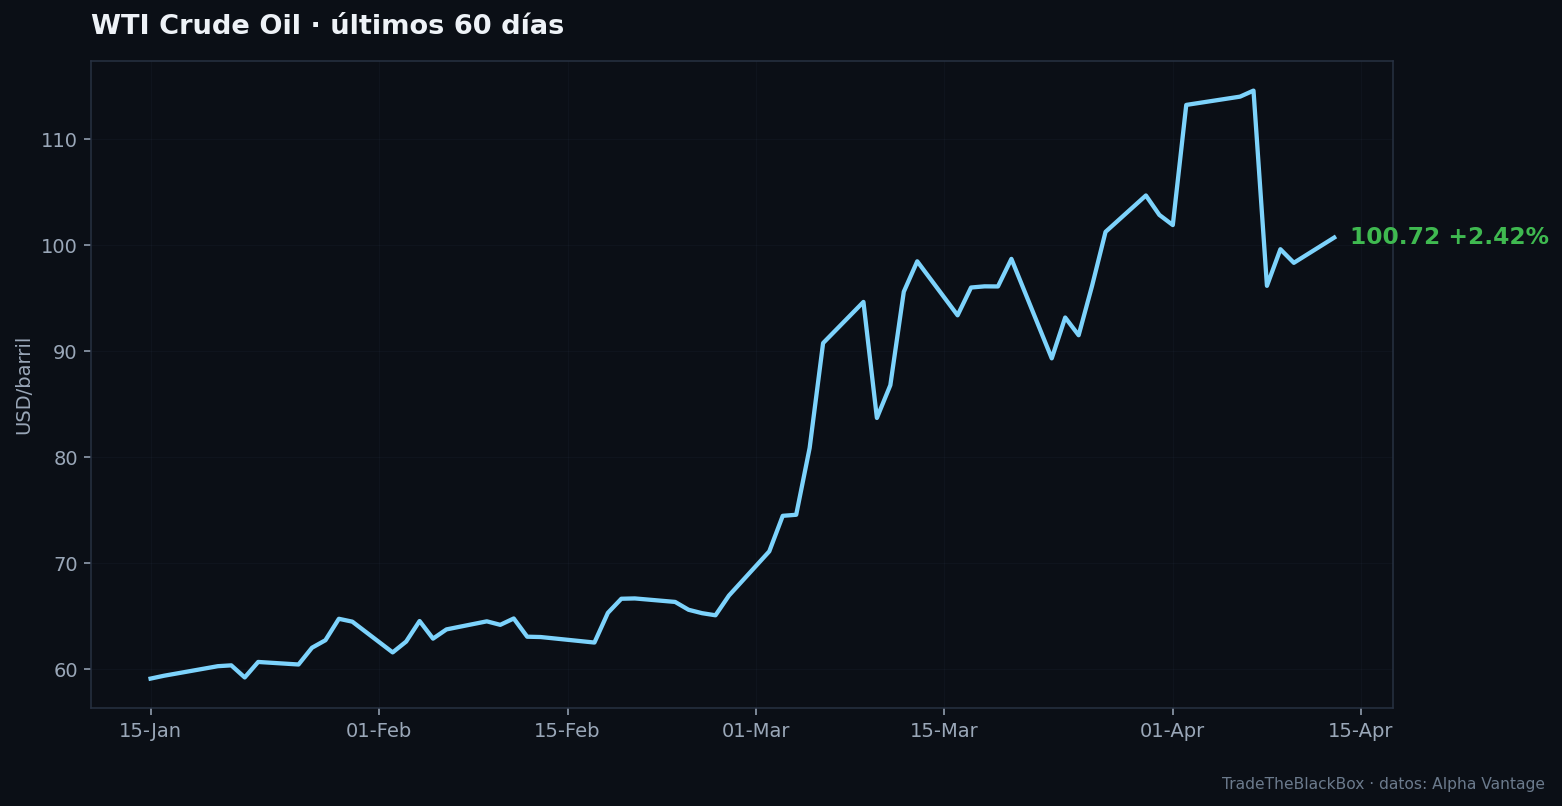
El WTI a 100.72 USD y el Brent a 123.28 USD (datos al 13 de abril) cuentan dos historias simultáneas. El +72.03% en 30 días del Brent frente al +50.42% del WTI refleja un diferencial inusualmente amplio — aproximadamente 22 dólares — que el mercado atribuye a la exposición directa del crudo Brent a la ruta del Golfo Pérsico y al Estrecho de Hormuz. Cuando Hormuz tiembla, el Brent manda.
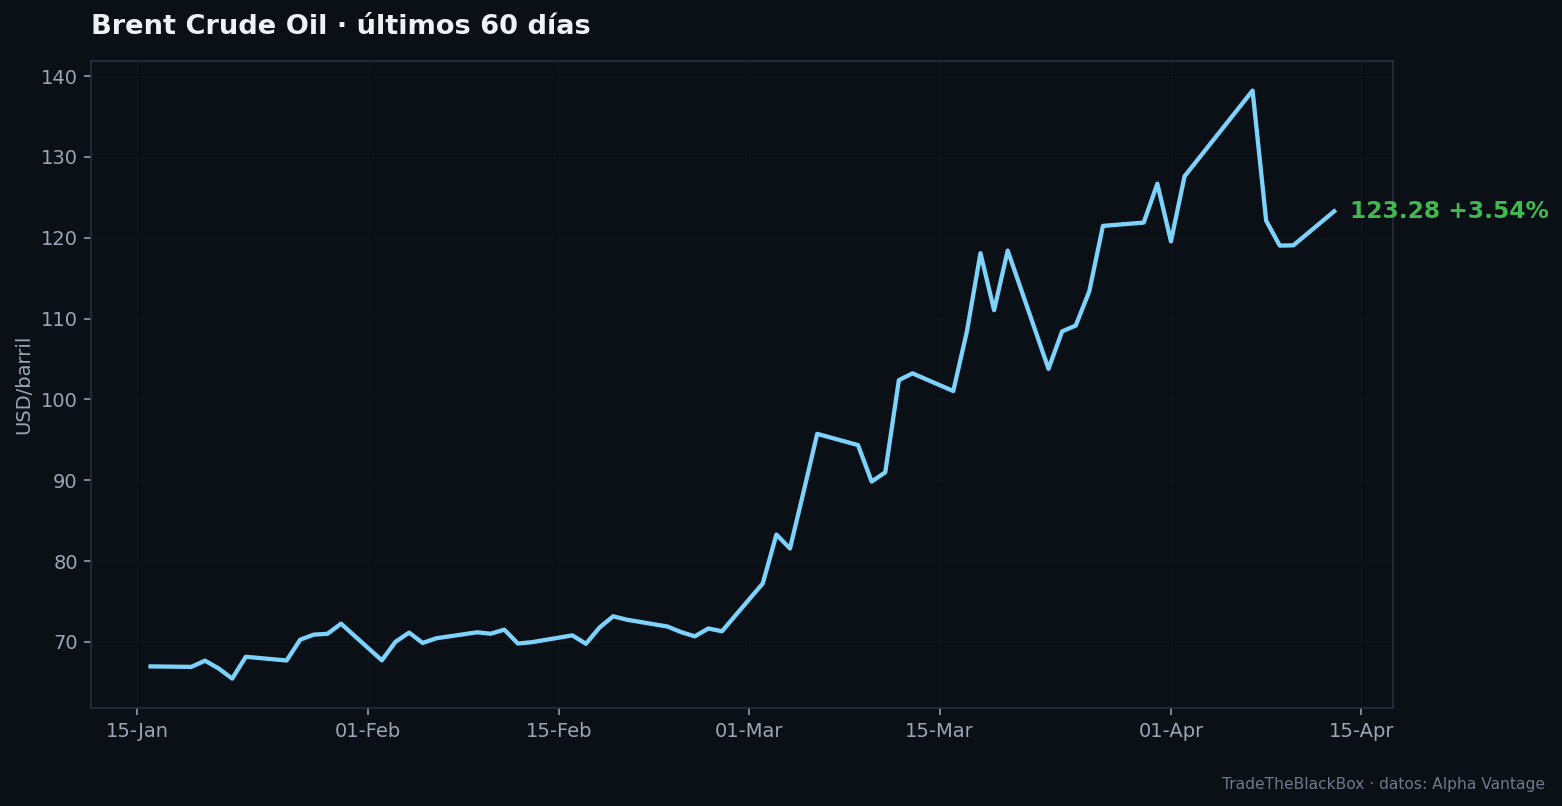
El rango de 30 días del WTI habla solo: entre 71.13 y 114.58 USD. Eso son más de 43 dólares de recorrido en un mes. El Brent tocó 138.21 en el techo y rebotó desde 71.32. Este tipo de rango no es análisis técnico — es pánico de guerra comprimido en un gráfico de velas. La caída semanal del WTI del -11.66% que muestran los datos sugiere que, a partir del pico, el mercado comenzó a descontar negociaciones; el rebote del +2.42% diario indica que la prima de riesgo no ha desaparecido.
Los datos de ventas al por menor de EEUU de marzo muestran el mayor salto en más de tres años, impulsado en gran parte por precios récord de la gasolina. Eso confirma que la transmisión del shock del crudo a la economía real ya está ocurriendo — no es prospectiva.
Lo que el crudo descuenta hoy: un escenario de conflicto activo con disrupción parcial del flujo por Hormuz, sin cierre total del estrecho pero con seguros marítimos disparados. Si hubiera cierre total, el Brent ya no estaría en 123 — estaría rozando el techo histórico de 147 USD de 2008.
Proyecciones sobre petróleo
Al lío con los tres escenarios. Ninguno es seguro; todos tienen probabilidades de mercado asignables hoy.
Escenario A — De-escalamiento (probabilidad implícita ~30%)
EEUU e Irán firman un alto el fuego con mecanismo de verificación en las próximas 48-72 horas. El Estrecho de Hormuz vuelve a normalidad operativa. WTI podría desplomarse hacia 75-80 USD en 5-10 sesiones — deshaciendo la prima de guerra acumulada. El Brent volvería al rango 90-100 USD. XLE y el sector energético sufrirían una venta masiva. Los ganadores serían JETS, consumo discrecional y los índices ampliados. Ojo con: este escenario tiene fecha de caducidad corta; si el acuerdo no tiene músculo de verificación, el rebote del crudo sería rápido.
Escenario B — Status quo frágil (probabilidad implícita ~50%)
Las negociaciones continúan sin resolución, con hostilidades de baja intensidad. El WTI oscila entre 90 y 110 USD, el Brent entre 110 y 130 USD. Los mercados de renta variable consolidan en rango estrecho como muestran los datos de SPY (+3.30% semanal pero solo -0.20% diario). La economía global absorbe el shock energético con erosión de márgenes en transporte, manufacturas y aerolíneas. Es el escenario más incómodo para los bancos centrales: inflación elevada sin recesión clara. Warsh ya lo sabe — por eso no prometió bajadas de tipos.
Escenario C — Escalada (probabilidad implícita ~20%)
Iran cierra Hormuz total o parcialmente, ataca infraestructura en los EAU o Arabia Saudí, o EEUU intensifica operaciones militares. WTI podría alcanzar 130-140 USD; el Brent superaría el récord absoluto de 147 USD con facilidad. Aquí el SPY corrige entre un 8 y un 15% desde niveles actuales, el VIX volvería a los máximos del rango de 30 días (38.23), el oro recuperaría toda la caída reciente del -6.64% mensual y el TLT tendría comportamiento mixed — la inflación presionaría los bonos largos incluso en flight-to-safety. El daño en los EAU que ya reconoció Trump hace que este escenario no sea puramente teórico.
Impacto en renta variable, dólar, refugio
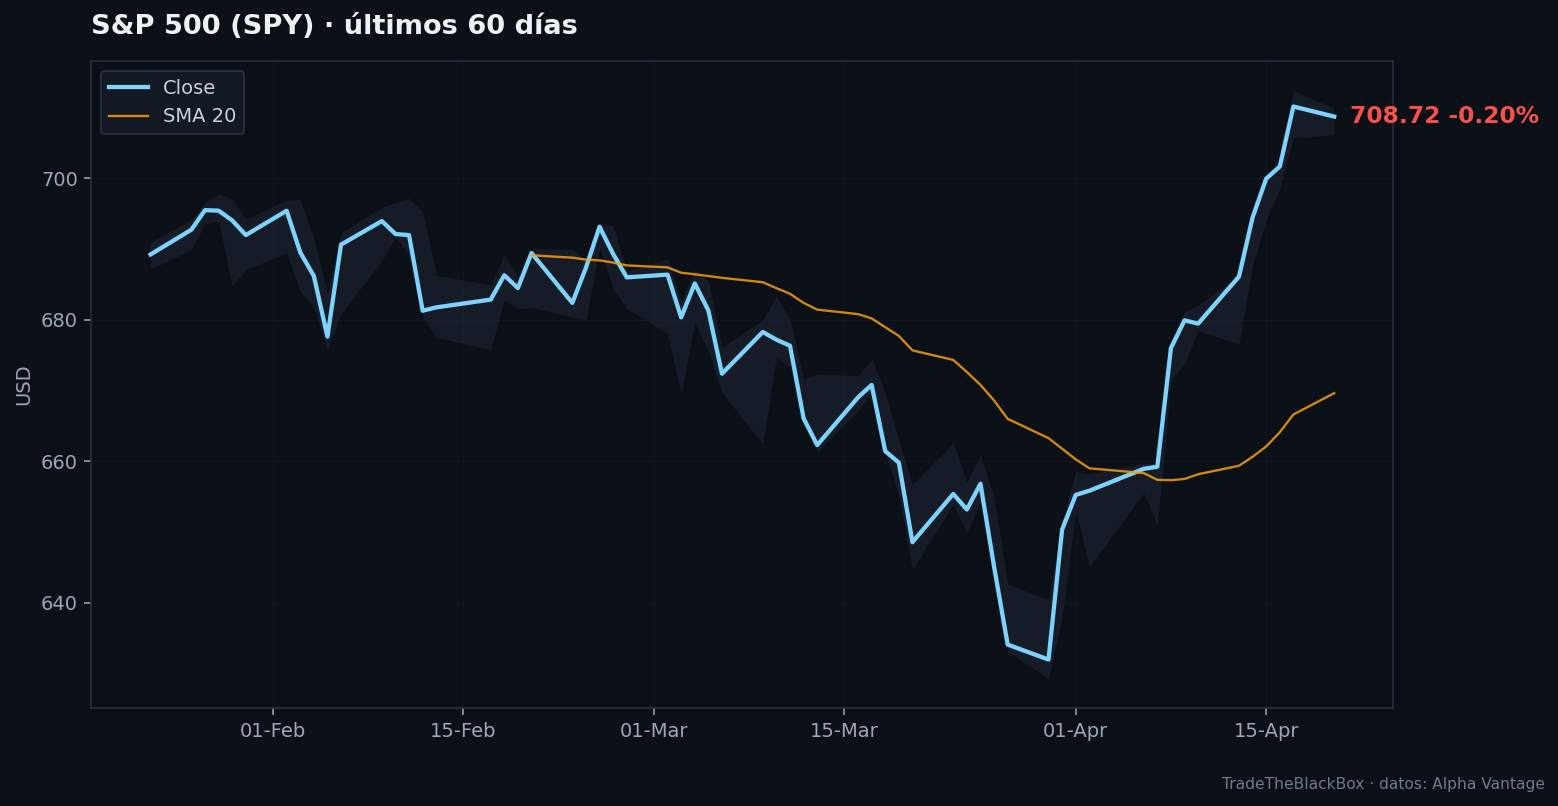
El SPY cerró el 20 de abril en 708.72 USD, a apenas 1.42 dólares del techo del rango de 30 días (710.14). Eso es una recuperación casi completa desde el suelo en 631.97. El mercado americano ha borrado las pérdidas de guerra — pero el volumen de esa recuperación y la narrativa de ceasefire que la sustenta hacen que la posición sea frágil. Un solo titular negativo puede tirar el SPY al soporte de 680-690 USD en horas.
El Nasdaq 100 vía QQQ está en 646.79 USD, +4.76% semanal, también cerca de su techo de 30 días (648.85). Tecnología rebotó porque la guerra no destruye directamente los flujos de caja de Meta o Nvidia — pero si el crudo se mantiene alto y la inflación repunta, la Fed de Warsh no bajará tipos, y eso castiga los múltiplos de valoración de growth. La caída diaria del -0.32% en QQQ apunta a que los bulls están tomando algo de beneficio cerca de resistencia.
El DXY (medido vía UUP proxy a 27.32 USD) lleva tres temporalidades en negativo: -0.15% diario, -0.22% semanal, -0.55% mensual. En una guerra de Medio Oriente, el dólar debería fortalecerse por demanda de refugio — el hecho de que no lo esté haciendo con claridad sugiere que el mercado descuenta que el conflicto ya ha tocado pico de intensidad, o que la incertidumbre sobre la política de la Fed pesa más. El nombramiento de Warsh y su posición ambigua sobre tipos añade ruido al dólar en el corto plazo.
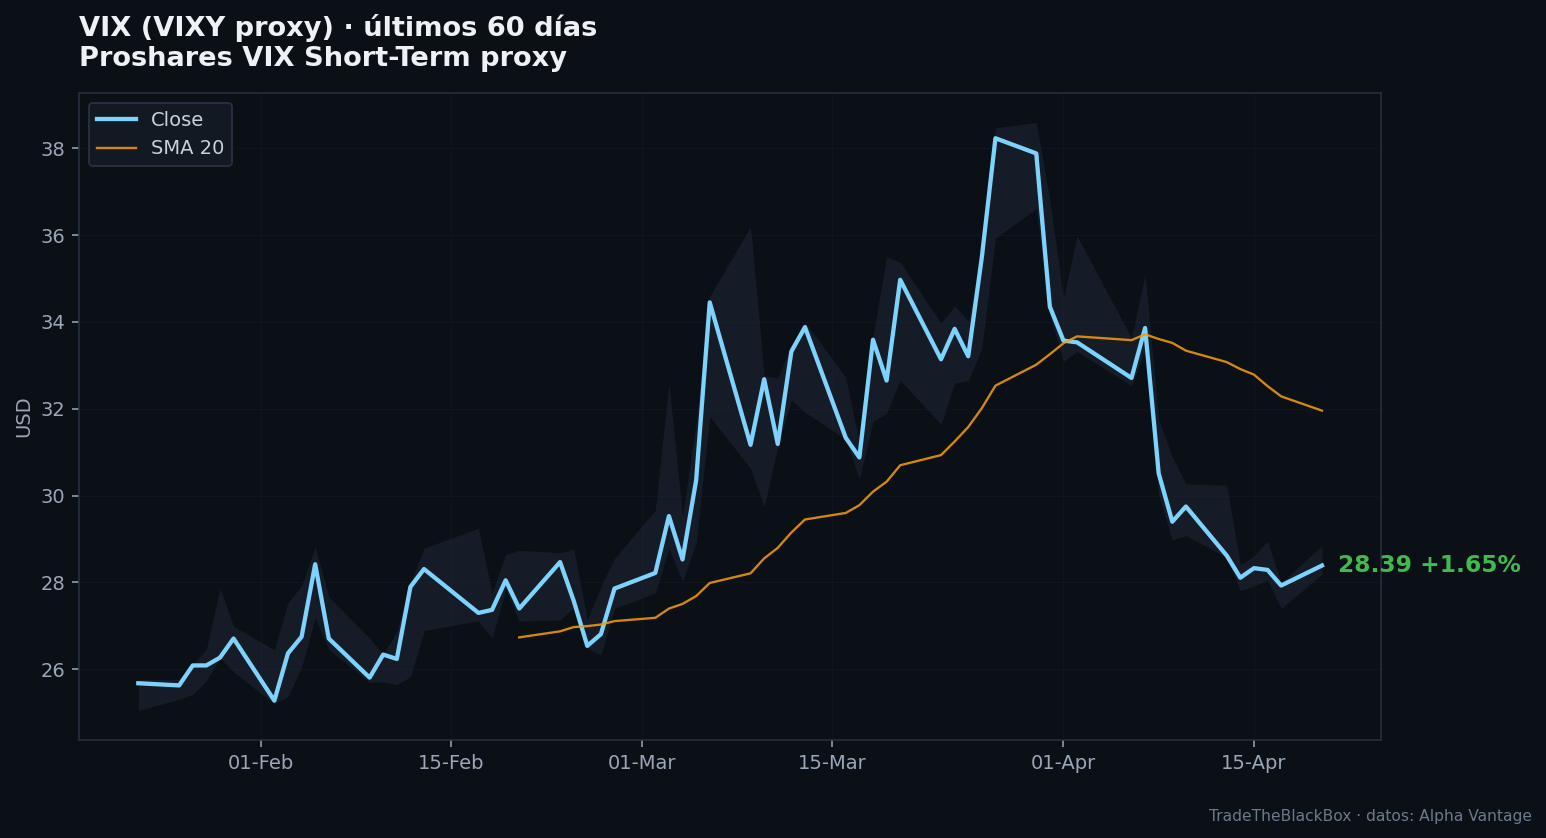
El VIX proxy (VIXY) en 28.39 USD está en zona elevada históricamente pero ha caído un -17.59% en 30 días desde el pico de 38.23. Eso confirma la narrativa: el mercado tuvo miedo real (VIX 38), luego descontó de-escalamiento (VIX hacia 28). Si el ceasefire falla, el VIX vuelve rápido a 35-38. Si el acuerdo se firma, podría bajar a 20-22. El espacio bajista tiene más amplitud que el alcista en el VIX — asimétrico para el que tenga puts comprados.
El oro vía GLD cerró en 442.09 USD con una caída del -6.64% en 30 días desde el techo de 477.86. Esto es contraintuitivo en un contexto de guerra, pero tiene explicación: el rally inicial de pánico se deshizo parcialmente cuando el mercado comenzó a apostar por negociaciones. El soporte relevante está en el suelo de 30 días: 400.64 USD. Ojo con el GLD — si el escenario A se materializa, puede perder otro 5-8%; si el C se activa, recupera toda la caída y más.
Los bonos largos vía TLT (87.05 USD) están atrapados entre dos fuerzas: la inflación por energía los presiona a la baja (yields arriba), pero el flight-to-safety los apoya. El resultado es un rango estrecho: 85.64-89.23 en 30 días, y el -1.59% mensual indica que la inflación gana por puntos. Warsh habló de reformas robustas en la Fed — si eso se interpreta como hawkish, TLT tiene más downside.
Sectores: XLE (55.07 USD) baja un -2.65% mensual y -3.57% semanal a pesar del crudo disparado. Paradoja aparente que tiene lógica: las refinerías y productoras integradas sufren cuando el crudo sube tan rápido porque los márgenes no se ajustan linealmente, y el mercado anticipa normalización. RTX (Raytheon) bajó un -3.7% hoy tras sus resultados — incluso defensa tiene sus matices cuando los números concretos decepcionan. JETS (27.55 USD) rebota un +6.74% semanal y +8.68% mensual: el mercado de aerolíneas descuenta que el peak de precios del jet fuel ya pasó o está cerca.
Cierre accionable
Las próximas 48 horas tienen cuatro catalizadores binarios que moverán el mercado más que cualquier análisis técnico.
- Ceasefire o no ceasefire: cualquier anuncio oficial con mecanismo de verificación antes del miércoles europeo desencadena venta de crudo y rally de renta variable. La ausencia de acuerdo mantiene el status quo tenso y puede provocar corrección del 2-3% en SPY desde niveles actuales.
- Estrecho de Hormuz: cualquier incidente naval en las próximas 48 horas — incluso rumor no confirmado — dispara el Brent por encima de 130 USD intradiario. Nivel clave: si el Brent supera 138.21 (techo de 30 días) en cierre, el escenario C pasa a probabilidad dominante.
- Warsh y la Fed: su testimonio senatorial continúa. Si el Senado lo confirma rápido o si hace declaraciones hawkish sobre inflación energética, el DXY (UUP proxy 27.32) puede recuperar hacia 27.70-27.80 y los bonos corregir. Traders ya ven 69% de probabilidad de subida de tipos antes de 2028 según Kalshi.
- Resultados corporativos: la temporada de earnings está activa. Con el crudo alto, los sectores de transporte y consumo que reporten esta semana darán la primera lectura real del daño en márgenes. Si los guidance decepcionan masivamente, el SPY tiene soporte en 680 USD pero no hay piso técnico claro hasta 660.
Niveles concretos para vigilar: WTI 95 USD como soporte clave — una ruptura por debajo en cierre semanal señalaría de-escalamiento real. SPY 710 USD como resistencia dura — cierre por encima confirma ruptura alcista post-guerra. VIX proxy 25 USD como señal de normalización — mientras esté por encima de 25, el mercado no ha descontado paz. GLD/TLT ratio: si el oro cae más rápido que los bonos, el mercado está apostando por resolución; si ambos suben juntos, el escenario C está ganando terreno.
La semana que viene no perdona errores de posicionamiento. El mercado lleva meses procesando una guerra en tiempo real y los activos están en zonas extremas — crudo en rango histórico, bolsas casi en máximos, VIX elevado. Eso es una combinación que no dura: algo rompe en una dirección. La posición más honesta hoy es tener las manos cerca del teclado el miércoles por la mañana.
El contenido de este artículo se publica únicamente con fines informativos y educativos. Los precios, niveles técnicos, escenarios y gráficos mostrados —incluidos los datos de Alpha Vantage o cualquier otra fuente citada— reflejan información histórica o estimaciones propias y no constituyen asesoramiento financiero, recomendación de inversión ni sugerencia de compra o venta de ningún activo. El trading y la inversión conllevan riesgo real de pérdida del capital invertido. Rentabilidades pasadas no garantizan resultados futuros. Antes de operar realiza tu propio análisis y, si lo necesitas, consulta con un asesor financiero regulado en tu jurisdicción.
Preguntas frecuentes
¿Por qué el Brent sube más que el WTI durante esta crisis entre Irán e Israel?
El diferencial de aproximadamente 22 dólares entre ambos crudos refleja que el Brent tiene exposición directa a la ruta del Golfo Pérsico y al Estrecho de Hormuz. Cuando esa vía marítima está amenazada, el Brent absorbe mayor prima de riesgo geopolítico porque gran parte del crudo que lo referencia transita por esa zona. El WTI, al ser un crudo de referencia norteamericana, está más aislado de esa disrupción logística concreta, aunque también sube por el impacto global en la oferta.
¿Cómo debería posicionarse un inversor minorista ante la volatilidad del petróleo en las próximas 48 horas?
Dado que el mercado cotiza esperanza diplomática y no un acuerdo firmado, la prudencia aconseja no ampliar exposición especulativa a crudo en este momento. Una estrategia razonable es mantener coberturas mediante ETFs inversos de energía o reducir peso en aerolíneas y transporte, sectores muy sensibles al precio del barril. Si se busca exposición alcista, los contratos con vencimiento corto implican riesgo extremo por la volatilidad registrada: más de 43 dólares de rango en 30 días.
¿En qué se parece y en qué se diferencia este shock del petróleo al de 2008, cuando el Brent rozó los 147 dólares?
En 2008 el pico de 147 USD respondió principalmente a demanda récord de economías emergentes y especulación financiera, sin cierre real de Hormuz. El episodio actual incorpora una prima de guerra genuina por conflicto activo, pero el Brent aún no ha superado ese techo histórico precisamente porque el estrecho no está cerrado del todo. Si se produjera un bloqueo total, los analistas apuntan a que ese máximo histórico quedaría al alcance, algo que en 2008 no tuvo detonante geopolítico tan directo.
¿Qué indicadores concretos debe vigilar un inversor para anticipar el movimiento del crudo en los próximos días?
Los tres indicadores clave son: primero, cualquier comunicado oficial con fecha y lugar de negociaciones EEUU-Irán, que sería la señal más inmediata de de-escalamiento. Segundo, el diferencial Brent-WTI: si se estrecha por debajo de 15 dólares, el mercado estará descontando menor riesgo en Hormuz. Tercero, los datos semanales de inventarios de crudo de la EIA en EEUU, que confirmarán si el shock ya está afectando el suministro real más allá de los precios de futuros.
¿Y si el siguiente post te llega antes de que pase?
Lunes a viernes, 1h35 antes del cash open de NY: el pre-mercado con niveles, calendario y la idea operativa del día. Domingo, resumen semanal y lookahead. Gratis. Sin spam. Cancelas en 1 click.


